Nel 1973 l’Imposta sul valore aggiunto (IVA) entrò in una società con una scolarizzazione molto più bassa, conoscenze concentrate nei singoli mestieri e un’informazione difficile da verificare. Nel 2002 il passaggio all’euro produsse un disorientamento diverso ma simile: per qualche tempo il consumatore perse la capacità di giudicare un prezzo a colpo d’occhio. Questa è la storia di ciò che accade quando le regole cambiano più in fretta degli strumenti disponibili per comprenderle.
In questo dossier
- 1. Ricordi il 2002
- 2. Prima dell’IVA c’era l’IGE
- 3. Perché l’Europa scelse l’IVA
- 4. L’Italia del 1971 e la conoscenza divisa per mestiere
- 5. Le settimane in cui tutti dovettero rifare i prezzi
- 6. Il caffè porta la riforma dentro il bar
- 7. Il caso dei pelati e la filiera che il consumatore non vede
- 8. Perché la media dell’inflazione non descrive ogni famiglia
- 9. Campagna e città non incontrano gli stessi prezzi
- 10. Nel 2002 la stessa perdita di orientamento cambia moneta
- 11. Quando l’IVA diventa una parte stabile del bilancio pubblico
- 12. Quanto costa davvero ridurre l’IVA
- 13. Lo Stato eredita impegni e deve scegliere come finanziarli
- 14. I limiti europei di oggi
- 15. Cinquantatré anni dopo
- Fonti documentali
1. Ricordi il 2002
Chi oggi ha cinquantacinque o sessant’anni difficilmente ricorda che cosa accadde il 1° gennaio 1973. Era bambino, oppure non era ancora nato. Ma il 2002 lo ricorda.
Ricorda i cartellini riscritti e il riflesso di trasformare mentalmente gli euro in lire. Il prezzo era davanti agli occhi, ma per qualche secondo non diceva più niente.
Durante questa indagine è tornato un ricordo preciso: un paio di scarpe da 50.000 lire che, dopo il cambio, compare a 50 euro. Il cambio ufficiale avrebbe trasformato 50.000 lire in circa 25,82 euro. È una memoria individuale, non una misura dell’inflazione. Mostra però con chiarezza quanto fosse difficile, nei primi mesi, stabilire se un nuovo prezzo fosse normale, alto o sproporzionato.
Quando il riferimento abituale scompare, il consumatore perde temporaneamente una parte della propria capacità di giudizio. Nel 1973 era accaduto qualcosa di diverso, ma con un effetto simile: la moneta era rimasta la stessa, mentre era cambiato il sistema fiscale incorporato nel prezzo.
2. Prima dell’IVA c’era l’IGE
Il 9 gennaio 1940 il Regno d’Italia istituisce l’Imposta generale sull’entrata (IGE). Entra in vigore l’8 febbraio dello stesso anno e da quel momento accompagna per oltre trent’anni la produzione, il commercio e i servizi italiani.
Chi arriva adulto al 1973 ha quindi trascorso gran parte della propria vita economica dentro quel sistema. Il negoziante ha imparato a fare i prezzi con l’IGE. L’artigiano ha costruito la propria contabilità con l’IGE. Il consumatore ha imparato a guardare il prezzo senza domandarsi quanta imposta ci fosse dentro.
L’IGE è un’imposta plurifase cumulativa. Ogni passaggio della filiera porta con sé il carico precedente. L’imposta già pagata non viene detratta come accadrà con l’IVA: resta dentro il costo e continua a viaggiare insieme al prodotto.
La differenza fra i due sistemi si vede meglio con una banana che con una pagina di diritto tributario.
Immaginiamo un produttore che vende una banana a 1 lira. Un commerciante la rivende a 2. Un fruttivendolo la porta a 4. In un sistema cumulativo, l’imposta del passaggio precedente resta dentro il costo del passaggio successivo. La tassa comincia a fare parte del prezzo come qualunque altra componente.
Se, soltanto per mostrare la meccanica, applicassimo la stessa aliquota del 22 per cento ai tre passaggi, avremmo 0,22 lire sul primo, 0,44 sul secondo e 0,88 sul terzo: 1,54 lire complessive. Con un’IVA al 22 per cento su un prezzo finale netto di 4 lire, il carico complessivo sarebbe 0,88 lire, perché ogni operatore detrae l’imposta già pagata a monte.
L’IGE storica era molto più articolata: aliquote diverse, esenzioni, regimi speciali, categorie merceologiche trattate in modo differente. Nella documentazione compaiono conserve di pomodoro, corallo, pellicce, orologi in metalli preziosi, tessili, cotone. Ma il cuore del sistema resta sempre lo stesso: la tassa si incorpora e si stratifica.
Per il consumatore il risultato è brutale nella sua semplicità: il prezzo è il prezzo. Non vede il pezzo di materia prima, il pezzo di margine, il pezzo di lavoro e il pezzo di imposta accumulata prima che il prodotto arrivasse nelle sue mani.
Trentatré anni sono abbastanza per trasformare una regola in abitudine.
L’Italia che si avvicina al 1973 ragiona ancora con la grammatica dell’IGE. Il consumatore non ha alcun motivo per scomporre mentalmente un prezzo. Il piccolo operatore conosce i propri adempimenti, ma non vive ancora dentro parole che oggi sembrano normali: imponibile, IVA a debito, IVA a credito, detrazione, liquidazione periodica.
Cambiare imposta significa quindi cambiare anche il modo in cui milioni di persone devono pensare un prezzo. Prima ancora delle percentuali, cambia il linguaggio.
E quando un linguaggio fiscale entra di colpo nella vita quotidiana, il problema non è soltanto saper fare una moltiplicazione. È capire che cosa stai moltiplicando, che cosa puoi detrarre, quale valore costituisce davvero la base imponibile e come il prezzo di ieri debba essere trasformato nel prezzo di domani.
3. Perché l’Europa scelse l’IVA
Nel 1957 i sei Paesi fondatori firmano il Trattato di Roma. Nasce la Comunità economica europea (CEE) e con essa l’ambizione di costruire un Mercato Comune: merci e servizi devono poter circolare in condizioni sempre più simili a quelle di un unico mercato interno.
Ma c’è un ostacolo nascosto dentro i prezzi. Ogni Paese tassa gli scambi in modo diverso e le imposte cumulative portano con sé un difetto enorme: il carico fiscale dipende anche da quanti passaggi ha fatto il prodotto.
Due beni identici possono quindi arrivare a una frontiera con quantità di imposta incorporate diverse soltanto perché uno è stato prodotto dentro una grande impresa integrata e l’altro è passato attraverso più aziende, più grossisti, più intermediari.
A quel punto il Mercato Comune si trova davanti a una domanda essenziale: quanta imposta c’è davvero dentro quel bene?
Per compensare correttamente il carico fiscale negli scambi fra Paesi serve una base conoscibile. Serve poter risalire all’imponibile. Serve separare il valore economico dal tributo già pagato. Il vecchio sistema a cascata rende tutto questo opaco.
Non serve che Italia e Francia abbiano subito la stessa aliquota. Serve sapere con precisione quanta imposta viaggia dentro il prodotto.
L’11 aprile 1967 arrivano le prime due direttive comunitarie sull’IVA. La scelta è netta: le imposte cumulative a cascata devono lasciare il posto a un sistema comune di imposta sul valore aggiunto.
La ragione è scritta nella logica stessa del Mercato Comune. Su merci dello stesso tipo deve gravare lo stesso carico fiscale indipendentemente dalla lunghezza del circuito produttivo; negli scambi internazionali quel carico deve poter essere conosciuto e compensato con precisione.
L’Europa, in quella prima fase, uniforma il meccanismo. Ogni Stato continua a decidere molte aliquote e molte esenzioni.
La macchina però cambia tutto. A ogni transazione l’IVA si calcola sul prezzo, ma l’operatore detrae quella che ha già pagato sui propri acquisti. La tassa non si incolla più ai passaggi precedenti: viene continuamente separata dal valore economico.
È qui che l’imponibile diventa davvero il perno del nuovo sistema. Il fisco può leggere il valore netto, conoscere l’imposta applicata e ricostruire il carico in modo coerente lungo la filiera.
La stessa logica vive ancora negli scambi fra imprese europee. Nell’operazione intracomunitaria ordinaria, il fornitore di un altro Stato membro non carica normalmente la propria IVA nazionale all’impresa italiana; l’operatore italiano assolve l’imposta in Italia e, quando ne ha diritto, la porta in detrazione. L’IVA resta neutra per l’impresa e diventa costo definitivo quando arriva al consumatore.
Il Mercato Comune ottiene così ciò che con la cascata era quasi impossibile: un prodotto fiscalmente leggibile.
4. L’Italia del 1971 e la conoscenza divisa per mestiere
Due anni prima dell’arrivo dell’IVA, il censimento del 1971 fotografa un’Italia molto diversa da quella di oggi. Fra le persone di almeno sei anni, il 5,2 per cento è analfabeta e il 27,1 per cento sa leggere e scrivere ma non possiede alcun titolo di studio. Il 44,3 per cento ha la licenza elementare. Il 14,7 per cento ha concluso la scuola media, il 6,9 per cento possiede un diploma e l’1,8 per cento una laurea.
I dati dell’Istituto nazionale di statistica (ISTAT) non misurano l’intelligenza delle persone e non descrivono la loro capacità di lavorare. Misurano la distanza fra il linguaggio della riforma e gli strumenti scolastici con cui una parte enorme della popolazione doveva affrontarlo. Più di tre persone su quattro non erano andate oltre la scuola elementare oppure non possedevano alcun titolo.
L’Italia del 1973 non era priva di competenze. Le competenze, però, rimanevano più spesso confinate al mestiere. Il contadino conosceva la terra, gli animali e le stagioni. L’artigiano conosceva i materiali. Il geometra conosceva il cantiere. Il farmacista conosceva i medicinali. Un sapere poteva essere profondo senza comprendere la contabilità di un altro settore.
L’imponibile, la detrazione, l’IVA a credito e l’IVA a debito erano concetti nuovi anche per molte persone istruite che non avevano mai tenuto un registro fiscale. Per chi possedeva soltanto l’istruzione elementare, o non sapeva leggere e scrivere, la difficoltà era maggiore. La riforma introduceva parole, calcoli e procedure che la scuola, il mestiere e la vita quotidiana non avevano avuto ragione di insegnare.
Anche l’informazione funzionava in modo diverso. Nel 1973 gli abbonamenti televisivi privati erano circa 11,7 milioni, pari a 72,5 ogni cento famiglie. Il televisore era già un mezzo di massa, ma offriva due reti pubbliche, orari stabiliti e un palinsesto scelto dall’alto. Il cittadino poteva ricevere un’informazione; non poteva cercarla, confrontarla con decine di fonti o mettere immediatamente in comune la propria esperienza con quella di altri consumatori.
Se il telegiornale e il quotidiano non spiegavano la nuova imposta in modo comprensibile, restavano il ragioniere, il commerciante, il vicino di casa e l’esperienza diretta. Milioni di persone stavano per incontrare il nuovo sistema sul lavoro, nella fattura o sul cartellino, senza disporre di un luogo nel quale verificare subito ciò che veniva loro detto.
5. Le settimane in cui tutti dovettero rifare i prezzi
L’Italia arriva all’appuntamento europeo con il fiato corto. L’avvio dell’IVA viene previsto per il 1° gennaio 1972, rinviato al 1° luglio e poi spostato ancora al 1° gennaio 1973.
Il Decreto del Presidente della Repubblica n. 633, quello che disciplina concretamente la nuova imposta, è del 26 ottobre 1972. Viene pubblicato l’11 novembre. Fra il testo definitivo e il giorno in cui milioni di operatori devono applicarlo restano poche settimane.
In Parlamento si parla apertamente delle difficoltà tecniche e organizzative delle piccole imprese, degli artigiani, dei commercianti, del turismo. Si parla di prezzi, consumi, tenore di vita. Una macchina fiscale nuova sta per essere accesa dentro un Paese che deve ancora impararne i comandi.
Intanto bisogna gestire contratti nati sotto l’IGE, scorte acquistate con il vecchio sistema, fatture a cavallo fra due regimi. Persino lavori eseguiti in un mondo fiscale e pagati nell’altro finiscono nei contenziosi.
Ottobre, novembre e dicembre 1972 diventano quindi mesi cruciali. Il mercato sa che il 1° gennaio arriverà l’IVA. I listini e la contabilità cominciano a muoversi prima della mezzanotte di Capodanno.
L’aliquota ordinaria parte dal 12 per cento, ma il sistema contiene aliquote ridotte, maggiorate e regimi transitori. Alcuni alimentari e diversi settori hanno trattamenti specifici. Il tessile, per esempio, viene accompagnato da regole di passaggio proprie.
Il confronto secco fra una vecchia aliquota IGE e una nuova aliquota IVA inganna perché mette sullo stesso piano due meccanismi diversi. Nel vecchio prezzo vive già una stratificazione fiscale. Nel nuovo prezzo bisogna separare quella stratificazione, trovare l’imponibile e poi applicare l’IVA.
Ed è in quel passaggio che una riforma tributaria smette di essere una faccenda per specialisti e comincia a toccare chiunque compri qualcosa.
È la domanda più semplice del dicembre 1972. Ed è una domanda micidiale.
Un prodotto costa cento. Dentro quei cento ci sono materia prima, lavoro, margini, trasporto e IGE accumulata nei passaggi precedenti. Dal 1° gennaio quel prezzo deve entrare nel sistema IVA.
Chi conosce la filiera può tentare di ricostruirlo. Chi conosce soltanto il cartellino no.
La signora che entra in drogheria non possiede una formula per togliere dal prezzo di ieri l’IGE invisibile, ricostruire l’imponibile e verificare se il prezzo nuovo sia corretto. Il piccolo commerciante può trovarsi quasi nella stessa condizione se non ha assistenza.
Il nuovo sistema rende l’imposta più leggibile sulla fattura. Nel passaggio fra i due mondi, però, rende quasi indecifrabile il confronto con il giorno prima.
Prima ancora che l’IVA entri in vigore, Luigi Preti e altri protagonisti del dibattito mettono a fuoco il punto più delicato: il nuovo sistema costringerà tutti a rifare i prezzi, e questo apre uno spazio enorme.
Gli aumenti fiscalmente giustificati possono comparire subito sul cartellino. Le riduzioni teoriche del vecchio carico possono impiegare molto più tempo ad arrivare al consumatore, oppure disperdersi lungo la filiera.
Il 4 aprile 1973, alla Camera, viene richiamato uno studio degli uffici della programmazione che stima per quell’anno un aumento medio aggiuntivo dei prezzi di circa il 3 per cento riconducibile al solo passaggio all’IVA, considerando gli aumenti fiscalmente giustificati. Nello stesso dibattito emerge il disorientamento degli operatori e si ricorda che una parte dei rincari aveva cominciato a comparire già nel secondo semestre del 1972.
Il riprezzamento, dunque, non arriva come una sorpresa dopo i fatti. È una delle grandi preoccupazioni della vigilia.
6. Il caffè porta la riforma dentro il bar
Per vedere la distanza fra la riforma fiscale e la vita quotidiana basta entrare in un bar.
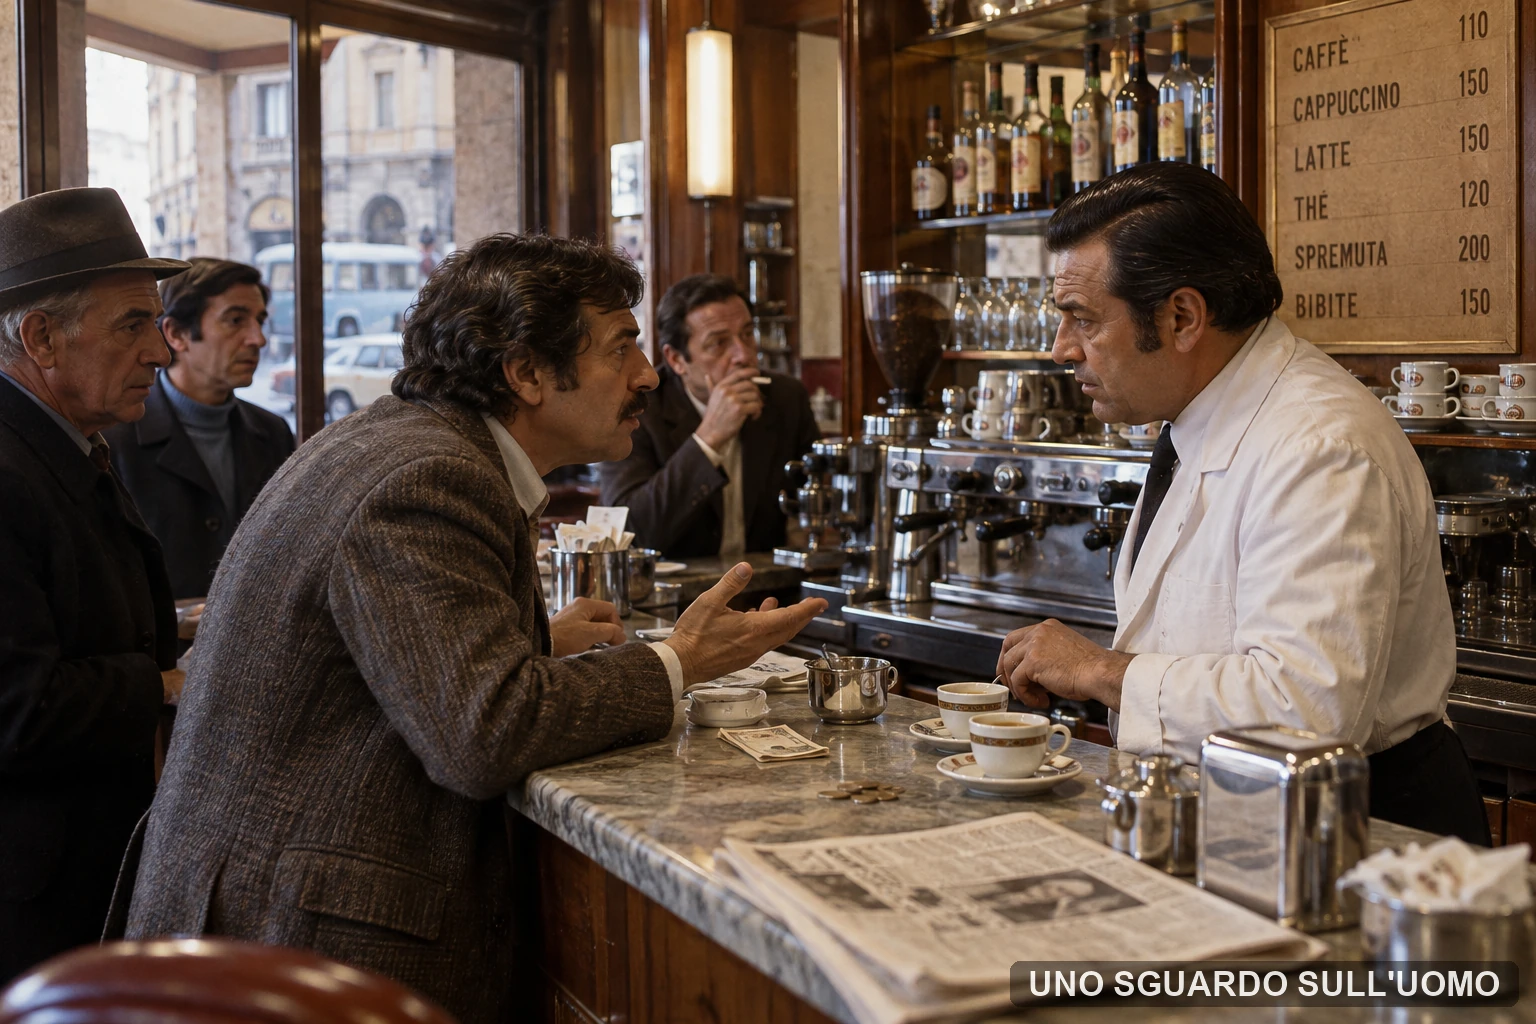
Una cronaca laziale dei primi giorni di gennaio 1973 registra il caffè che passa da circa 70 lire a nuovi listini fra 90 e 110 lire. Per il cliente non esistono direttive europee, imponibili o meccanismi di detrazione. Esiste una tazzina che ieri costava 70 lire e oggi ne costa 90, 100 o 110.
Il cliente può chiedere una spiegazione al barista e confrontare il prezzo con gli esercizi vicini. Non può verificare in pochi minuti che cosa stia accadendo in altre città, leggere la norma, consultare spiegazioni concorrenti o scoprire che migliaia di persone stanno segnalando la stessa variazione.
La riforma diventa reale quando un gesto automatico cambia prezzo e chi compra non dispone ancora di un riferimento per distinguere il nuovo carico fiscale, l’aumento dei costi e la decisione commerciale.
Nella finestra ottobre 1972-gennaio 1973 i listini all’ingrosso di diversi alimentari si muovono mentre gli operatori preparano il passaggio dall’IGE all’IVA. La coincidenza temporale documenta il riprezzamento, ma non consente di attribuire automaticamente alla nuova imposta ogni aumento osservato.
Scorri orizzontalmente per leggere l’intera tabella.
| Prodotto | Variazione | Livello e periodo |
|---|---|---|
| Pomodori pelati | +40% | Ingrosso, ottobre 1972-gennaio 1973 |
| Olio d’oliva | +28-30% | Ingrosso, ottobre 1972-gennaio 1973 |
| Concentrato di pomodoro | +25% | Ingrosso, ottobre 1972-gennaio 1973 |
| Liquori | +12-15% | Ingrosso, ottobre 1972-gennaio 1973 |
| Caffè | +10-12% | Ingrosso, ottobre 1972-gennaio 1973 |
| Vino | +10-12% | Ingrosso, ottobre 1972-gennaio 1973 |
| Carne suina fresca | +5-7% | Ingrosso, ottobre 1972-gennaio 1973 |
| Biscotti | +3-5% | Ingrosso, ottobre 1972-gennaio 1973 |
| Tonno e sardine | +3-5% | Ingrosso, ottobre 1972-gennaio 1973 |
| Salumi e insaccati | +3-5% | Ingrosso, ottobre 1972-gennaio 1973 |
Un secondo gruppo di dati riguarda livelli e periodi differenti. Non deve essere confrontato come se descrivesse un’unica serie: serve a mostrare che la pressione sui prezzi attraversava produzione, ingrosso e consumo in modi diversi.
Scorri orizzontalmente per leggere l’intera tabella.
| Bene | Variazione | Livello |
|---|---|---|
| Carne bovina | +2,8% | Prezzo al consumo |
| Vitello | +9,4% | Prezzo alla produzione |
| Maiale | +2,0% | Prezzo al consumo |
| Pollo | +12,8% | Prezzo alla produzione |
| Pesce comune | +10,6% | Prezzo al consumo |
| Latte, formaggi e uova | +6,3% | Categoria aggregata al consumo |
| Caffè | +5,2% | Consumo; +10-12% all’ingrosso ottobre-gennaio |
| Conserve di pomodoro | Pelati +40%; concentrato +25% | Ingrosso ottobre-gennaio |
| Uova | +3,1% | Prezzo al consumo |
| Pane | Circa 0% | Media 1972-1973 |
| Olio d’oliva | +21,7% | Consumo; +28-30% all’ingrosso ottobre-gennaio |
Farina e legumi restano fuori perché nella documentazione raccolta non è stata trovata una serie omogenea abbastanza solida da trattarli insieme agli altri prodotti.
7. Il caso dei pelati e la filiera che il consumatore non vede
I pelati diventano il caso simbolo perché fra ottobre 1972 e gennaio 1973 il prezzo all’ingrosso sale del 40 per cento. Una fonte contemporanea quantifica l’aumento in circa 1.400 lire per cassa.
A quel punto il barattolo va seguito lungo tutta la strada: pomodoro agricolo, industria conserviera, banda stagnata, cartone, lavoro, trasporto, grossista, distributore, drogheria, consumatore.
Alla fine del 1972 il pomodoro agricolo compare in alcune fonti intorno a 25-30 lire al chilo dopo la contrattazione, con offerte iniziali inferiori. Nel 1973 emergono valori nell’ordine di 30-35 lire in alcuni contesti, con forti differenze territoriali. La materia prima si muove, ma il prezzo del barattolo si costruisce molto più avanti.
Nel 1973 interrogazioni parlamentari e cronache di stampa riportano aumenti di listino nell’ordine del 30-50 per cento in determinati confronti riferiti a imprese conserviere, fra cui Cirio e Conserve Alimentari Latina/Motta. Quelle cifre diventano parte del dibattito politico proprio perché il consumatore vede correre il prodotto finito molto più velocemente di quanto riesca a ricostruirne i costi.
Anche la banda stagnata pesa. Una ricostruzione successiva colloca però un forte aumento già nell’ottobre 1972, seguito da una fase più stabile. La cronologia sposta quindi l’attenzione sull’intera catena, non su una sola voce.
Il +40 per cento nasce lungo una filiera in movimento mentre il sistema fiscale sta cambiando. Nessun singolo costo, nella documentazione raccolta per la sola finestra ottobre-gennaio, assorbe da solo l’intero aumento.
Cirio è nell’orbita dell’Istituto per la Ricostruzione Industriale (IRI) e della Società Meridionale di Elettricità (SME). La proprietà pubblica, però, si ferma molto prima della cassa del negozio.
L’impresa compra materia prima e imballaggi, trasforma, inscatola e vende. Poi il prodotto passa ancora attraverso distribuzione, grossista e dettagliante. Ogni passaggio aggiunge costi, margini e decisioni di prezzo.
Il consumatore non compra “da IRI”. Compra un barattolo arrivato allo scaffale dopo una catena commerciale.
Ecco perché il prezzo finale va seguito fino all’ultimo anello. Il produttore spiega soltanto una parte del cartellino.
Il 1973 mette in moto contemporaneamente migliaia di decisioni private. Ogni impresa deve rifare i conti, ogni grossista deve aggiornare il proprio listino, ogni commerciante deve decidere il nuovo prezzo, ogni consulente deve interpretare il passaggio fra vecchio e nuovo sistema.
Il mercato non ha bisogno di un unico regista per produrre un risultato collettivo. Basta che tutti reagiscano, nello stesso periodo, allo stesso cambio di regole, agli stessi timori e agli stessi movimenti dei costi.
È qui che l’asimmetria di conoscenza diventa concreta. Chi costruisce il prezzo dispone di informazioni sulla propria filiera, sui costi e sui margini. Chi compra vede soltanto il numero finale.
La documentazione disponibile mostra quindi una filiera in movimento durante il cambio d’imposta. Dimostra l’aumento pagato dal consumatore, ma non permette di assegnare con precisione ogni parte di quel rincaro all’IVA, alle materie prime, agli imballaggi o ai margini commerciali.
8. Perché la media dell’inflazione non descrive ogni famiglia
Nel 1973 l’aumento medio dei prezzi al consumo è nell’ordine del 10,8 per cento. È già un numero enorme. Ma dentro quella media convivono Italie molto diverse.
Le elaborazioni della Banca d’Italia sui dati dell’epoca distinguono prezzi liberi e prezzi amministrati. I prezzi liberi crescono di circa il 13,6 per cento nella media annua. Gli alimentari a prezzo libero di circa il 16,6 per cento; nel confronto dicembre su dicembre arrivano al 21,3 per cento. I prezzi amministrati crescono molto meno, intorno al 4 per cento.
Alcune componenti di elettricità e gas restano stabili o diminuiscono. Statisticamente frenano l’indice generale. Nella vita di una famiglia, però, una bolletta ferma non compra una bistecca.
Ecco perché il 10,8 per cento, da solo, non racconta il 1973. Una media nazionale può essere corretta e insieme lontanissima dalla sensazione che si prova davanti alla cassa.
Per una famiglia, però, il dato decisivo non è la media astratta: è il prezzo dei beni acquistati ogni settimana. Pane, pasta, carne, olio, uova e pomodori pesano sulla percezione molto più di una voce stabile o in diminuzione comprata raramente.
9. Campagna e città non incontrano gli stessi prezzi
L’Italia del 1973 è già industriale e urbanizzata, ma il rapporto con l’agricoltura e con l’autoproduzione è molto più esteso di oggi. Il censimento agricolo del 1970 rileva circa 3,6 milioni di aziende. I piccoli orti e gli allevamenti familiari destinati all’autoconsumo non rientrano neppure nel campo di osservazione del censimento.
Molte famiglie mantengono un orto, alcune galline, un piccolo appezzamento o parenti in paese. Uova, polli, ortaggi, conserve, vino e olio possono arrivare in casa senza attraversare ogni volta l’intera filiera commerciale.
Questo non rende immuni dall’inflazione. Aumentano anche mangimi, carburanti, attrezzi e beni che la famiglia non può produrre. Ma chi raccoglie le uova dal proprio pollaio non incontra ogni settimana il loro nuovo prezzo sul banco del negozio.
Nelle città industriali la situazione è diversa. La famiglia operaia vive in appartamento, riceve un salario monetario e compra quasi tutto. Il pane si compra, l’olio si compra, la carne si compra. Ogni aumento arriva direttamente alla cassa.
Nel 1973 alimentari e bevande assorbono circa un terzo della spesa familiare; nelle famiglie di lavoratori dipendenti il peso è ancora maggiore. Per questo una variazione a doppia cifra sui beni essenziali può modificare la vita anche quando l’indice generale cresce meno.
La rinuncia prende forme concrete: meno carne, una qualità inferiore, un acquisto rimandato, un’abitudine cancellata. Anche i salari crescono, ma la famiglia vive nel tempo. Se il prezzo sale a gennaio e il recupero salariale arriva mesi dopo, la spesa cambia prima della busta paga.
10. Nel 2002 la stessa perdita di orientamento cambia moneta
Nel 2002 l’italiano ha un punto fermo: un euro vale 1.936,27 lire. Può fare la conversione, ma deve costruire una nuova memoria dei prezzi. Per qualche tempo il numero sul cartellino non produce più una valutazione immediata.
La televisione è ormai universale e l’informazione è molto più ampia rispetto al 1973. Internet e i telefoni cellulari esistono, ma non sono ancora strumenti permanenti nelle mani di tutti. Non esistono social network di massa e confrontare prezzi online non è un gesto quotidiano. Anche nel 2002 la comunicazione resta in gran parte verticale.
La Banca d’Italia osserva che, dovendo produrre nuovi listini, le imprese possono utilizzare il cambio di moneta per anticipare o rinviare adeguamenti. Uno studio successivo su 2.500 ristoranti e trattorie rileva che, al momento dell’introduzione dell’euro, la quota di imprese che rivede i listini sale al 75 per cento.
Le statistiche ufficiali non mostrano un raddoppio generalizzato dei prezzi: per l’area euro, l’effetto aggregato del cambio del contante nella prima metà del 2002 viene stimato fra zero e 0,2 punti percentuali. Registrano però aumenti in alcuni beni e servizi e una distanza eccezionale fra inflazione misurata e inflazione percepita.
La somiglianza con il 1973 non consiste quindi nell’attribuire ogni rincaro all’IVA o all’euro. Consiste nel fatto che migliaia di prezzi vengono riscritti mentre il consumatore ha temporaneamente perduto la propria unità di confronto. Chi prepara il listino conosce costi, margini e vecchio prezzo. Chi compra vede il numero finale.
11. Quando l’IVA diventa una parte stabile del bilancio pubblico
Lo shock passa. I registri diventano routine. I commercialisti imparano a gestire il sistema. Le imprese informatizzano la contabilità. Il linguaggio che nel 1973 sembrava nuovo entra nella normalità.
E mentre scompare come novità, l’IVA cresce come strumento di finanza pubblica.
L’aliquota ordinaria parte dal 12 per cento nel 1973. Sale al 14 nel 1977, al 15 nel 1980, al 18 nel 1982, al 19 nel 1988, al 20 nel 1997, al 21 nel 2011 e al 22 per cento dal 1° ottobre 2013.
La ragione è semplice: l’IVA ha una base enorme. Ogni volta che il Paese compra beni e servizi, una parte del flusso alimenta il bilancio pubblico.
Negli anni Dieci questa forza diventa perfino garanzia di bilancio. Le clausole di salvaguardia prevedono aumenti automatici dell’IVA e delle accise se non vengono trovate coperture alternative. Vengono rinviate più volte e poi disattivate dal 2021. La loro sola esistenza dice quanto l’IVA sia ormai diventata una leva fiscale centrale.
A questo punto emerge un’altra caratteristica dell’IVA: segue il consumo.
Quando famiglie e imprese comprano di più, il gettito cresce. Quando rinviano l’auto, il mobile, il ristorante, il viaggio o l’elettrodomestico, il gettito rallenta.
Inflazione e aliquote possono modificare il valore nominale, ma il legame di fondo resta evidente: una grande imposta sui consumi vive dentro la massa degli acquisti del Paese.
12. Quanto costa davvero ridurre l’IVA
“Abbassiamo l’IVA” è una proposta immediatamente comprensibile: il cittadino immagina un prezzo più basso. Per valutarla, però, bisogna distinguere una riduzione di cinque punti dell’aliquota ordinaria da una riduzione del cinque per cento del gettito complessivo. Non sono la stessa operazione.
Nel bilancio dello Stato per il 2025 la previsione di cassa dell’IVA è di circa 192,7 miliardi di euro. Questa cifra comprende entrate prodotte da basi imponibili e aliquote differenti. Non permette, da sola, di calcolare il costo di un passaggio dell’aliquota ordinaria dal 22 al 17 per cento.
Per stimare quel costo servono almeno la base imponibile effettivamente assoggettata all’aliquota ordinaria, la quota di riduzione trasferita ai prezzi, la reazione dei consumi e gli effetti sulle altre entrate. Il dato di 192,7 miliardi mostra la dimensione della leva fiscale; non è il preventivo di una proposta.
Il carburante rende visibile il meccanismo perché nel prezzo convivono componente industriale, accisa e IVA. L’accisa entra nella base imponibile sulla quale viene calcolata l’IVA. Se aumenta il prezzo industriale o cambia l’accisa, cambia anche l’IVA in valore assoluto.
Ridurre l’imposta può diminuire il prezzo solo nella misura in cui il taglio viene trasferito al consumatore. Contemporaneamente riduce un’entrata pubblica. La scelta completa deve quindi specificare durata, prodotti interessati, costo previsto, comportamento atteso dei prezzi e copertura.
13. Lo Stato eredita impegni e deve scegliere come finanziarli
Uno Stato non chiude i conti il 31 dicembre per ripartire da zero il 1° gennaio. Ogni generazione eredita pensioni, sanità, scuola, infrastrutture, enti, trasferimenti, debiti, interessi, diritti, contratti e progetti.
Alcune decisioni hanno costruito il Paese, altre hanno prodotto inefficienze e altre ancora sono state errori. Cambiare governo non cancella gli impegni finanziari già assunti né il costo delle decisioni accumulate.
Ridurre una grande imposta significa modificare un equilibrio esistente: meno spesa, maggiori entrate altrove, più debito oppure una combinazione di queste possibilità. La discussione diventa concreta quando indica quali servizi, trasferimenti, investimenti o altre entrate devono cambiare.
Il bilancio pubblico è il punto nel quale decisioni prese in tempi diversi vengono pagate insieme. Discutere l’IVA significa quindi discutere anche ciò che quella entrata finanzia e chi sopporta il costo della sua eventuale riduzione.
14. I limiti europei di oggi
Nel 1967 la CEE impone il meccanismo comune e lascia agli Stati un’ampia autonomia sulle aliquote. Oggi il quadro europeo è molto più fitto.
La direttiva IVA stabilisce che ciascuno Stato fissa la propria aliquota ordinaria, ma la soglia minima europea è il 15 per cento. Regola inoltre le aliquote ridotte e le categorie di beni e servizi cui possono essere applicate.
L’Italia decide il proprio 22 per cento dentro quel quadro. Bruxelles non scrive “22” sulla legge italiana, ma stabilisce il perimetro entro il quale la decisione nazionale può muoversi.
La riforma europea del 2022 ha aggiunto ulteriori vincoli e indirizzi, compresa la progressiva uscita entro il 2030 da alcuni trattamenti ridotti sui combustibili fossili.
Nel 1973 l’Europa disse all’Italia quale macchina fiscale adottare. Oggi stabilisce anche una parte dei binari sui quali quella macchina può muoversi.
15. Cinquantatré anni dopo
L’IVA non nasce dal nulla nel 1973. Arriva dopo trentatré anni di IGE e dopo la nascita di un mercato comune che ha bisogno di conoscere quanta imposta viaggia dentro ogni prodotto.
Per l’Europa è una modernizzazione necessaria. Per lo Stato italiano è una rivoluzione contabile. Per milioni di persone è un cambio di linguaggio che arriva in poche settimane, dentro una società con livelli di istruzione molto diseguali e pochi strumenti per verificare rapidamente ciò che accade ai prezzi.
Il consumatore del 1973 non è ingenuo davanti alla vita. È inesperto davanti a una macchina fiscale che fino al giorno prima non aveva avuto motivo di conoscere. Chi vive ancora in parte di autoconsumo può sottrarre alcuni beni al mercato. La famiglia urbana salariata incontra invece ogni aumento alla cassa.
Nel 2002 il sistema informativo è più ricco, ma non ancora continuo e partecipato come oggi. Cambia la moneta e il consumatore perde nuovamente, per qualche tempo, la capacità di riconoscere il valore abituale del prezzo.
In entrambe le transizioni, chi costruisce i listini possiede informazioni che chi compra non ha. Questo non dimostra che ogni aumento dipenda dall’IVA o dall’euro. Spiega perché una modifica simultanea di migliaia di prezzi possa produrre disorientamento, sospetto e rinunce anche quando la media statistica racconta un movimento più contenuto.
Dopo cinquantatré anni l’IVA è diventata una delle grandi entrate pubbliche italiane. La parola è familiare; il meccanismo e le conseguenze delle sue variazioni molto meno. Comprenderli richiede ancora di separare l’imposta dai costi, i costi dai margini, la percezione dalla media e la promessa politica dal conto necessario a sostenerla.
FONTI DOCUMENTALI
- Regno d’Italia, Regio decreto-legge 9 gennaio 1940, n. 2, “Istituzione di una imposta generale sull’entrata”; entrata in vigore 8 febbraio 1940.
- Regno d’Italia, Legge 19 giugno 1940, n. 762, conversione del Regio decreto-legge 9 gennaio 1940, n. 2.
- Comunità economica europea, Prima direttiva del Consiglio 67/227/CEE, 11 aprile 1967, armonizzazione delle legislazioni degli Stati membri relative alle imposte sulla cifra d’affari.
- Comunità economica europea, Seconda direttiva del Consiglio 67/228/CEE, 11 aprile 1967, struttura e modalità di applicazione del sistema comune di imposta sul valore aggiunto.
- Repubblica Italiana, Legge 9 ottobre 1971, n. 825, delega legislativa al Governo per la riforma tributaria.
- Repubblica Italiana, Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, “Istituzione e disciplina dell’imposta sul valore aggiunto”, testo originario e disposizioni transitorie.
- Camera dei Deputati, VI Legislatura, Discussioni, seduta del 4 aprile 1973, interventi sugli effetti dell’IVA sui prezzi e stima degli uffici della programmazione.
- Banca d’Italia, “Relazione annuale sul 1973” e Appendice, 31 maggio 1974.
- Istituto nazionale di statistica, Censimento generale della popolazione 1971, popolazione residente di almeno sei anni per grado di istruzione.
- Istituto nazionale di statistica, “L’Italia in 150 anni. Sommario di statistiche storiche 1861-2010”, capitoli 7, 8 e 13, 2011.
- Istituto nazionale di statistica, Censimenti storici dell’agricoltura, risultati dei censimenti 1961 e 1970.
- Istituto nazionale di statistica, “I cambiamenti dell’agricoltura”, Storie di dati, 12 giugno 2026.
- Istituto nazionale di statistica, “I consumi cambiano insieme al Paese”, Storie di dati, 2026.
- Archivio storico de l’Unità, cronaca e rilevazioni sugli aumenti all’ingrosso nella fase di introduzione dell’IVA, 1° aprile 1973.
- Lotta Continua, cronache sui listini dei bar e sul prezzo del caffè, gennaio 1973.
- Camera dei Deputati e Senato della Repubblica, atti parlamentari 1972-1973 sulla transizione IVA, i prezzi e l’industria conserviera.
- Consiglio per la ricerca in agricoltura e l’analisi dell’economia agraria e fonti storiche agricole, dati sulla campagna del pomodoro 1972-1973.
- Dipartimento delle Finanze, documentazione storica sull’evoluzione dell’aliquota ordinaria IVA.
- Repubblica Italiana, normativa sull’aumento dell’aliquota ordinaria IVA al 22 per cento dal 1° ottobre 2013.
- Ministero dell’Economia e delle Finanze, Disegno di legge di bilancio 2025, relazione, articolato e quadri generali; previsione di cassa IVA pari a 192,717 miliardi di euro.
- Unione europea, Direttiva 2006/112/CE relativa al sistema comune d’imposta sul valore aggiunto, testo consolidato.
- Unione europea, Direttiva (UE) 2022/542 del Consiglio, riforma delle aliquote IVA, 5 aprile 2022.
- Banca d’Italia, “L’impatto del cambio della moneta sui prezzi: prime valutazioni”, Bollettino economico n. 38, marzo 2002.
- Banca d’Italia, Fabiani, Gattulli e Sabbatini, “L’introduzione dell’euro e le politiche di prezzo: analisi di un campione di dati individuali”, Temi di discussione n. 541, dicembre 2004.
- Banca d’Italia, Del Giovane e Sabbatini, “L’introduzione dell’euro e la divergenza tra inflazione rilevata e percepita”, Temi di discussione n. 532, dicembre 2004.
- Banca centrale europea, “Rapporto annuale 2002”, sezione sul cambio del contante e sull’inflazione percepita, 2003.